

Deutsche Bank

- 195.00 Recensioni
- 4,7
- Download
- 1.000.000+
La nostra opinione su Deutsche Bank da Appgk
Gestire il conto dal telefono è diventato normale, ma non tutte le app bancarie danno la stessa sensazione nell’uso quotidiano. Deutsche Bank è l’app finanziaria sviluppata da Deutsche Bank AG per portare i servizi bancari online sullo smartphone, con un accesso gratuito e una valutazione media di 4,7 su un bacino di oltre 135 mila valutazioni. Dopo averla provata, la considero soprattutto uno strumento pratico per chi è già cliente della banca e vuole controllare le proprie operazioni senza dipendere ogni volta dal computer o dalla filiale.
La sua utilità non sta nell’offrire un’esperienza spettacolare, ma nel rendere più immediate attività che normalmente rimanderei: dare un’occhiata al saldo, verificare un movimento, controllare se un pagamento è andato a buon fine o occuparmi delle operazioni bancarie mentre sono fuori casa. È un’app di finanza personale concreta, pensata per accompagnare il rapporto con la banca, non per sostituire un’app indipendente di budgeting o un portafoglio digitale generalista.
Che cosa offre davvero nell’uso di tutti i giorni
La prima cosa da chiarire è il suo ruolo. Non la vedo come una soluzione destinata a chi cerca un nuovo conto, un’app per confrontare prodotti finanziari o un sistema separato per raccogliere conti di banche diverse. Il suo valore emerge quando il rapporto principale è già con Deutsche Bank: in quel caso lo smartphone diventa il punto di accesso più comodo alle attività bancarie ordinarie.
Il fatto che sia gratuita è importante, ma va interpretato correttamente. Non significa che ogni servizio bancario collegato sia privo di costi o che l’app trasformi automaticamente il conto in un prodotto gratuito. Significa che l’applicazione può essere scaricata e utilizzata senza un prezzo di acquisto. Il costo effettivo delle operazioni, dei servizi o del conto dipende invece dal rapporto bancario sottoscritto, quindi non userei il termine “gratis” per descrivere l’intera esperienza finanziaria.
I migliori aspetti di Deutsche Bank
Aspetti da tenere a mente su Deutsche Bank
Questa distinzione è utile anche quando si confronta il servizio con le alternative. Molte app fintech puntano su un’apertura rapida, funzioni di spesa molto visive e strumenti pensati per chi vuole partire da zero. Qui l’approccio è diverso: l’app accompagna un conto e una relazione bancaria già esistenti. Per me è un vantaggio se desidero continuità; è un limite se voglio una piattaforma indipendente da qualsiasi banca tradizionale.
La presenza sul mercato è comunque ampia: l’app supera il milione di installazioni e ha un’età consigliata PEGI 3, quindi si presenta come uno strumento adatto a un pubblico generale. È disponibile per sistemi operativi a partire dalla versione 9, un requisito che copre ancora molti dispositivi, anche se chi utilizza uno smartphone molto datato dovrebbe controllare la compatibilità prima di organizzare il passaggio.
Notizie e approfondimenti su Deutsche Bank

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Un flusso utile per i controlli rapidi
Il caso d’uso più convincente è quello del controllo veloce. Immagino una situazione comune: ricevo una notifica di un acquisto, apro l’app, verifico il movimento e controllo che l’importo corrisponda. Non devo aspettare di rientrare a casa né cercare una ricevuta cartacea. Questo tipo di accesso frequente riduce l’incertezza e mi permette di accorgermi prima di un movimento che non riconosco.
La stessa comodità vale per chi controlla il conto prima di una spesa importante. Prima di pagare una bolletta, fare un acquisto online o organizzare un trasferimento di denaro, posso verificare la situazione dal telefono e decidere con maggiore consapevolezza. Non è una funzione sofisticata di pianificazione finanziaria, ma è un comportamento semplice che, usato con regolarità, aiuta a evitare decisioni prese alla cieca.
Non vuoi leggere la recensione completa?
Un dettaglio che considero più utile di quanto sembri è la possibilità di usare l’app come punto di verifica dopo un’operazione. Invece di affidarmi solo alla memoria o alla schermata del sito del destinatario, posso tornare nell’app e controllare il movimento effettivamente registrato. Questo è particolarmente pratico quando effettuo più pagamenti ravvicinati e voglio mantenere una traccia ordinata delle uscite.
Non confonderla con un’app di budgeting
Chi cerca grafici dettagliati sulle abitudini di spesa, categorie automatiche o obiettivi finanziari potrebbe aspettarsi troppo da una normale app bancaria. Il suo compito principale è collegarmi ai servizi del mio istituto, non insegnarmi a costruire un bilancio familiare completo. Per analizzare le spese tra più conti o impostare un metodo di risparmio molto strutturato, un’app specializzata può risultare più adatta.
Screenshot
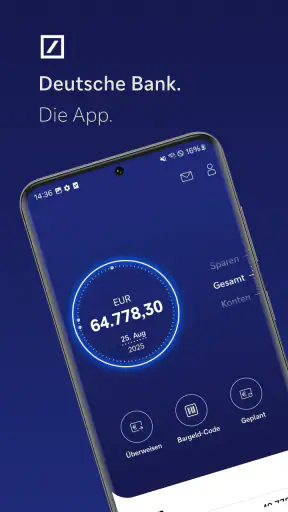
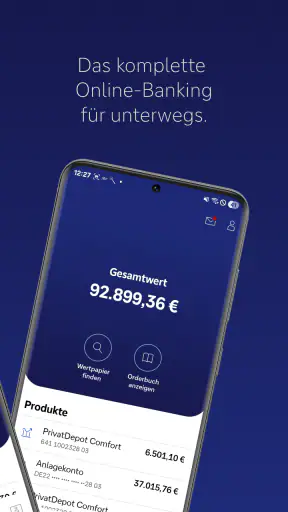
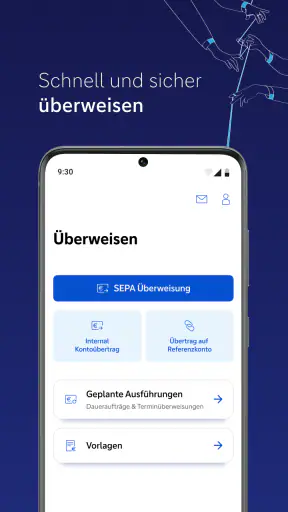
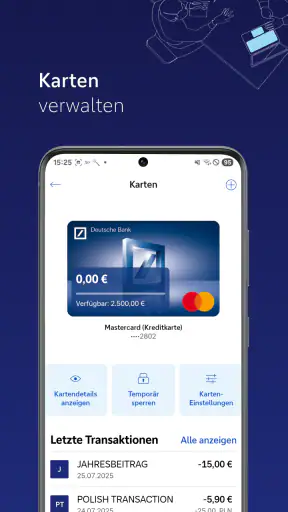
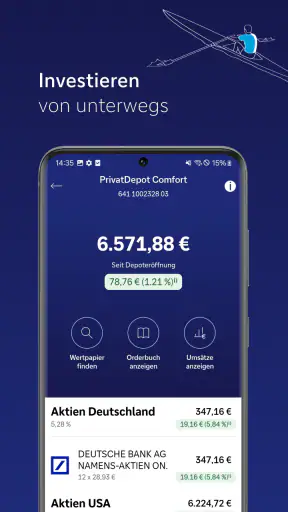
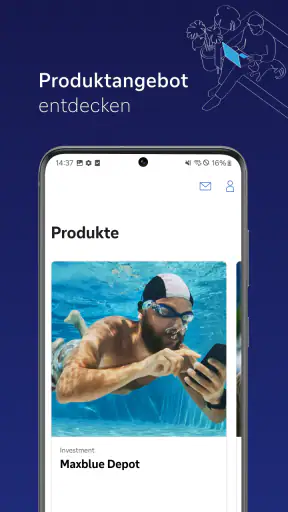
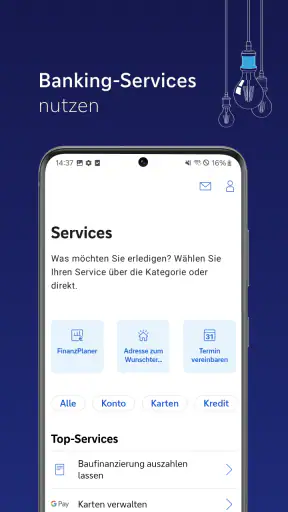
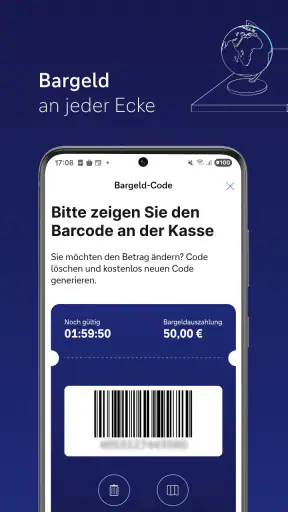
Questo non rende l’app debole: significa che bisogna valutarla per ciò che deve fare. Io la userei come fonte primaria per verificare i dati del conto e come strumento operativo per le attività bancarie, mentre affiderei l’analisi mensile a un foglio di calcolo o a un servizio dedicato se avessi esigenze più avanzate. Separare questi due compiti evita di giudicarla negativamente perché non offre un’esperienza da consulente finanziario personale.
Un altro aspetto da considerare è la dipendenza dal rapporto con la banca. Se utilizzo conti di diversi istituti e voglio una sola schermata per tutto, l’app può essere meno comoda di un aggregatore. D’altra parte, una soluzione direttamente collegata alla banca può risultare più lineare per chi preferisce non centralizzare le proprie informazioni finanziarie in un servizio esterno.
Il valore della gratuità e i suoi limiti
Dal punto di vista del rapporto qualità-prezzo, l’assenza di un prezzo per il download è un punto forte evidente. Non devo acquistare l’app per accedere al suo ambiente e posso considerarla parte dell’esperienza digitale offerta dalla banca. Per un cliente che usa spesso il telefono, questo rende più facile provare il canale mobile senza aggiungere una spesa specifica.
Il valore, però, non si misura soltanto nel prezzo. Un’app bancaria gratuita ha senso se mi fa risparmiare tempo, riduce i passaggi e mi permette di controllare le informazioni quando ne ho bisogno. Se l’interfaccia mi costringesse a usare comunque il sito per ogni attività, il vantaggio sarebbe molto più limitato. Nella mia valutazione, quindi, la domanda giusta non è “quanto costa?”, ma “quanto spesso mi evita un passaggio alternativo?”.
Per chi è già cliente, la risposta può essere positiva anche con un uso moderato. Basta poter controllare il conto durante una pausa, verificare un addebito mentre si è in viaggio o gestire una necessità urgente senza cercare un computer. Per chi non ha un rapporto con Deutsche Bank, invece, la gratuità dell’app da sola non rappresenta un motivo sufficiente per sceglierla: il suo valore dipende dall’accesso ai servizi bancari collegati.
Consiglio anche di non confondere la valutazione media con una garanzia personale. Una media di 4,7 e una base di utenti ampia indicano che l’esperienza è generalmente apprezzata, ma non eliminano le differenze tra dispositivi, versioni del sistema operativo e aspettative individuali. Un utente che vuole solo controlli essenziali potrebbe trovarla adeguata; chi pretende strumenti finanziari molto evoluti potrebbe avere un giudizio diverso.
Dove si avverte il compromesso
Il principale compromesso è proprio quello tra semplicità e profondità. Un’app bancaria deve permettere di arrivare rapidamente alle informazioni importanti, ma ogni funzione aggiuntiva può rendere la navigazione più complessa. Io preferisco un percorso chiaro per le operazioni frequenti, mentre non considero indispensabile avere una quantità enorme di strumenti che userei raramente.
La versione attuale indicata per l’app è la 3.34.2.40346. Questo dettaglio conta perché le app finanziarie cambiano nel tempo e l’esperienza può dipendere dall’aggiornamento installato. Chi incontra un comportamento diverso da quello atteso dovrebbe prima assicurarsi di utilizzare una versione recente e di avere un dispositivo compatibile, soprattutto se il telefono è rimasto a lungo senza aggiornamenti.
Un secondo compromesso riguarda il contesto d’uso. Lo smartphone è comodissimo per una verifica rapida, ma non sempre è il dispositivo migliore per esaminare molti movimenti o ricostruire una situazione finanziaria complessa. Per una consultazione lunga preferirei uno schermo più grande; per una necessità immediata, invece, il telefono resta più pratico. L’app funziona bene quando la richiesta è breve e concreta, meno quando voglio fare un’analisi approfondita.
Non la sceglierei nemmeno come unica soluzione per chi vuole separare completamente banca, pagamenti e gestione del budget. Le app fintech possono offrire un’esperienza più orientata alla visualizzazione delle spese e alla gestione quotidiana del denaro, mentre questa applicazione ha il vantaggio di restare legata all’istituto bancario. La scelta dipende quindi più dal tipo di relazione desiderata che dal semplice aspetto estetico.
Per chi è una scelta sensata
La consiglierei innanzitutto ai clienti Deutsche Bank che fanno ancora molte operazioni dal browser o che controllano il conto con poca frequenza perché trovano scomodo il percorso tradizionale. In questi casi l’app può diventare un’abitudine utile: apro, verifico, chiudo. Non serve trasformarla in un centro di controllo permanente; è sufficiente usarla nei momenti in cui una conferma rapida evita dubbi o ritardi.
È adatta anche a chi viaggia spesso e vuole mantenere un contatto semplice con il proprio conto. Prima di una spesa, dopo un pagamento o durante uno spostamento, avere l’accesso sul telefono può essere più comodo che affidarsi a un computer. Naturalmente, per operazioni sensibili continuerei a prestare attenzione alla rete utilizzata, al blocco del dispositivo e alla protezione delle credenziali: la comodità mobile non elimina la responsabilità personale.
Un uso interessante è quello familiare, quando una persona vuole controllare con regolarità l’andamento del conto senza occuparsi di funzioni finanziarie specialistiche. L’app può aiutare a creare una routine: controllo dei movimenti dopo gli accrediti, verifica delle uscite ricorrenti e consultazione prima delle spese più impegnative. Il beneficio nasce dalla costanza, non da una singola funzione nascosta.
La eviterei invece se non sono cliente della banca e sto cercando soltanto un’app per monitorare conti diversi. In quel caso un aggregatore potrebbe rispondere meglio all’esigenza. La eviterei anche se la mia priorità assoluta è un sistema avanzato di budgeting, con analisi dettagliate e obiettivi personalizzati. Qui il vantaggio è l’accesso diretto ai servizi bancari, non la costruzione di un metodo completo per amministrare ogni aspetto del denaro.
Come la userei senza perdere tempo
Il mio consiglio è di iniziare dalle attività che ripeto davvero, invece di esplorare ogni schermata senza uno scopo. Dopo l’accesso, individuerei il percorso più rapido per controllare saldo e movimenti, poi verificherei come ritrovare una transazione specifica. Questa piccola familiarità è più utile di una conoscenza superficiale dell’intera app, perché permette di reagire rapidamente quando serve.
Per le spese quotidiane, controllerei i movimenti in momenti fissi della settimana anziché aprire l’app in modo compulsivo. In questo modo posso riconoscere gli addebiti, notare eventuali duplicazioni e capire se una spesa attesa è stata registrata. Per le operazioni importanti, farei invece una verifica immediata dopo l’esecuzione: è un passaggio semplice che riduce il rischio di dimenticare cosa è stato fatto.
Un’altra buona pratica è distinguere tra il saldo che vedo e il denaro che considero realmente disponibile per una nuova spesa. Addebiti recenti, pagamenti in elaborazione e impegni già previsti possono cambiare la situazione pratica. L’app mi aiuta a consultare il conto, ma la decisione finanziaria richiede comunque un minimo di attenzione personale e, se necessario, un controllo dei movimenti precedenti.
Infine, terrei aggiornata l’app e il sistema del telefono, soprattutto perché si tratta di uno strumento finanziario. Non è un consiglio specifico per una funzione, ma cambia concretamente l’esperienza: un’app bancaria usata su un dispositivo trascurato può diventare meno affidabile o meno comoda proprio quando serve. Il requisito minimo di sistema pari a 9 rende accessibili molti telefoni, ma non sostituisce una verifica della compatibilità del proprio modello.
Il mio giudizio sul download
Il mio verdetto è positivo, ma mirato. Deutsche Bank ha senso per chi ha già un rapporto con Deutsche Bank AG e vuole un accesso mobile diretto, gratuito da installare e abbastanza semplice da inserire nella routine. Non la sceglierei per il solo nome, per la valutazione media o perché supera il milione di installazioni: la sceglierei perché risolve una necessità precisa, cioè controllare e gestire il rapporto bancario dal telefono.
Il suo punto di forza è la praticità quotidiana, non l’ambizione di diventare l’unica app finanziaria del dispositivo. La considero una buona compagna per verifiche rapide, controllo delle uscite e gestione ordinaria, mentre riconosco che un’app fintech o uno strumento di budgeting può essere migliore per chi cerca analisi più ricche, più conti in un’unica interfaccia o un’esperienza pensata per iniziare senza una banca tradizionale.
Se sei già cliente, la proverei: il download non richiede un prezzo e il beneficio si capisce rapidamente osservando quanto spesso ti evita di usare il computer. Se invece stai cercando una nuova piattaforma finanziaria indipendente, farei prima un confronto più ampio. In quel caso il valore non è nella gratuità dell’app, ma nella compatibilità tra il tuo modo di gestire il denaro e il modello bancario a cui l’app è collegata.
Domande frequenti su Deutsche Bank
Che cos’è Deutsche Bank e a cosa serve la sua app mobile?
Deutsche Bank è un gruppo bancario internazionale che offre servizi finanziari a privati, professionisti e aziende. L’app mobile consente ai clienti abilitati di controllare saldo e movimenti, effettuare bonifici, gestire carte e pagamenti, consultare documenti e ricevere notifiche. Le funzioni disponibili possono variare in base al Paese, al tipo di conto e ai servizi sottoscritti.
L’app Deutsche Bank è sicura per effettuare operazioni bancarie?
L’applicazione utilizza normalmente sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni, come credenziali personali, codici temporanei, conferme tramite dispositivo e, sui telefoni compatibili, riconoscimento biometrico. La sicurezza dipende anche dall’utente: è importante scaricare l’app dallo store ufficiale, mantenere aggiornati sistema e applicazione e non condividere mai password o codici.
Chi può utilizzare l’app Deutsche Bank e come si effettua l’accesso?
L’accesso è generalmente riservato ai clienti Deutsche Bank che dispongono di un conto o di un servizio di online banking compatibile. Dopo l’installazione potrebbe essere necessario completare una procedura di attivazione usando le credenziali fornite dalla banca e un metodo di verifica aggiuntivo. I requisiti possono cambiare a seconda della versione dell’app, del Paese e del contratto bancario.
Quali operazioni posso eseguire tramite l’app Deutsche Bank?
A seconda dei servizi attivi, l’app permette di visualizzare conti, carte e movimenti, disporre bonifici, controllare beneficiari, gestire alcune impostazioni delle carte, consultare estratti conto e documenti e localizzare filiali o sportelli. Non tutte le operazioni sono disponibili per ogni cliente e alcune richieste potrebbero richiedere ulteriori verifiche, limiti specifici o l’intervento dell’assistenza.
L’app Deutsche Bank è gratuita e quali costi bisogna considerare?
Il download dell’app è normalmente gratuito, ma questo non significa che tutti i servizi bancari utilizzati tramite l’app siano privi di costi. Eventuali commissioni dipendono dal conto, dalla carta, dal tipo di bonifico, dai prelievi e dal contratto sottoscritto con Deutsche Bank. Prima di procedere, è consigliabile consultare il foglio informativo e il tariffario ufficiale applicabili al proprio profilo.












